Vì sao doanh nghiệp sản xuất khó kiểm soát giá thành?
Kiểm soát giá thành sản xuất là một trong những thách thức lớn đối với doanh nghiệp, đặc biệt khi chi phí nguyên vật liệu biến động, quy trình sản xuất phức tạp và dữ liệu quản lý chưa được đồng bộ. Không ít doanh nghiệp ghi nhận doanh thu tăng trưởng nhưng lợi nhuận thực tế lại không đạt kỳ vọng. Vậy đâu là nguyên nhân và doanh nghiệp cần làm gì để kiểm soát giá thành hiệu quả hơn?
- Vì sao kiểm soát giá thành là bài toán quan trọng đối với doanh nghiệp sản xuất?
Trong hoạt động sản xuất, giá thành sản phẩm là cơ sở quan trọng để doanh nghiệp xây dựng chính sách giá bán, đánh giá hiệu quả đơn hàng và xác định khả năng sinh lời.
Giá thành sản xuất thường bao gồm ba nhóm chi phí chính:
- Chi phí nguyên vật liệu trực tiếp: Nguyên vật liệu, linh kiện và các thành phần trực tiếp cấu thành sản phẩm.
- Chi phí nhân công trực tiếp: Chi phí lao động trực tiếp tham gia quá trình sản xuất.
- Chi phí sản xuất chung: Các chi phí phục vụ hoạt động sản xuất như khấu hao máy móc, điện năng, bảo trì và các chi phí chung khác.
Tùy theo đặc thù hoạt động, doanh nghiệp cần xây dựng phương pháp tập hợp và phân bổ chi phí phù hợp để xác định giá thành của từng sản phẩm, đơn hàng hoặc lệnh sản xuất.
Tuy nhiên, trên thực tế, việc kiểm soát giá thành không đơn giản chỉ là cộng các khoản chi phí phát sinh.
Đối với doanh nghiệp có nhiều sản phẩm, nhiều công đoạn hoặc sản xuất theo đơn đặt hàng, việc thiếu dữ liệu chính xác có thể khiến giá thành thực tế chênh lệch đáng kể so với dự toán ban đầu.
Khi không xác định được chính xác chi phí sản xuất, doanh nghiệp cũng khó biết sản phẩm hoặc đơn hàng nào đang tạo ra lợi nhuận thực sự.
2. 6 nguyên nhân khiến doanh nghiệp sản xuất khó kiểm soát giá thành
2.1. Không kiểm soát chính xác định mức nguyên vật liệu (BOM)
Định mức nguyên vật liệu, hay Bill of Materials (BOM), là cơ sở quan trọng để xác định nhu cầu vật tư và dự toán chi phí sản xuất.
Tuy nhiên, nhiều doanh nghiệp vẫn quản lý BOM bằng Excel hoặc các tài liệu riêng lẻ, dẫn đến những khó khăn như:
- Định mức vật tư không được cập nhật kịp thời.
- Không kiểm soát tốt các phiên bản BOM khi thiết kế thay đổi.
- Khó đối chiếu lượng vật tư thực tế với định mức.
- Phát sinh hao hụt nguyên vật liệu nhưng không xác định được nguyên nhân.
- Thiếu dữ liệu để đánh giá mức độ sử dụng vật tư.
Ví dụ thực tế:
Một doanh nghiệp cơ khí dự toán cần 100 kg thép để gia công một đơn hàng. Tuy nhiên, lượng vật tư thực tế sử dụng lên đến 115 kg do thay đổi thiết kế, hao hụt trong quá trình cắt và phát sinh sản phẩm lỗi.
Nếu doanh nghiệp không theo dõi chênh lệch giữa định mức và thực tế, phần chi phí tăng thêm có thể không được phản ánh đầy đủ trong quá trình đánh giá hiệu quả đơn hàng.
Đây là một trong những nguyên nhân phổ biến khiến giá thành thực tế cao hơn giá thành dự toán.
2.2. Dữ liệu mua hàng, kho và sản xuất không đồng bộ
Tại nhiều doanh nghiệp, các bộ phận mua hàng, kho, sản xuất và kế toán đang sử dụng những công cụ quản lý khác nhau.
Điều này có thể dẫn đến tình trạng:
- Giá mua nguyên vật liệu không được cập nhật kịp thời.
- Số liệu nhập – xuất – tồn thiếu nhất quán.
- Bộ phận sản xuất không có đầy đủ thông tin về vật tư đã sử dụng.
- Kế toán phải tổng hợp dữ liệu thủ công để tính giá thành.
- Phát sinh sai lệch trong quá trình đối chiếu chi phí.
Khi dữ liệu không được kết nối, doanh nghiệp mất nhiều thời gian để tổng hợp và xác minh thông tin trước khi có thể xác định giá thành.
Đặc biệt, nếu doanh nghiệp sản xuất hàng trăm đơn hàng mỗi tháng, việc tập hợp chi phí thủ công có thể trở thành một gánh nặng lớn đối với bộ phận kế toán và quản lý sản xuất.
2.3. Khó theo dõi chi phí nhân công và thời gian sản xuất thực tế
Đối với doanh nghiệp cơ khí, chế tạo máy hoặc gia công theo đơn đặt hàng, thời gian thực hiện từng công đoạn có ảnh hưởng trực tiếp đến chi phí sản xuất.
Tuy nhiên, nhiều doanh nghiệp chưa có hệ thống ghi nhận đầy đủ:
- Thời gian thực hiện từng công đoạn.
- Số giờ lao động thực tế cho từng đơn hàng.
- Thời gian máy móc hoạt động.
- Thời gian chờ vật tư hoặc gián đoạn sản xuất.
- Các công đoạn phải thực hiện lại do lỗi chất lượng.
Ví dụ:
Một đơn hàng được dự toán cần 40 giờ gia công, nhưng thực tế phải sử dụng 55 giờ do thay đổi yêu cầu kỹ thuật và phát sinh công đoạn xử lý bổ sung.
Nếu doanh nghiệp chỉ tính chi phí theo thời gian dự kiến, giá thành sản phẩm có thể bị đánh giá thấp hơn thực tế.
Việc thiếu dữ liệu về thời gian và nguồn lực sử dụng cũng khiến doanh nghiệp khó xác định nguyên nhân làm tăng chi phí sản xuất.
2.4. Chi phí sản xuất chung chưa được phân bổ phù hợp
Bên cạnh nguyên vật liệu và nhân công trực tiếp, doanh nghiệp còn phát sinh nhiều khoản chi phí sản xuất chung như:
- Khấu hao máy móc và thiết bị.
- Chi phí điện năng phục vụ sản xuất.
- Chi phí bảo trì, sửa chữa.
- Chi phí quản lý phân xưởng.
- Chi phí công cụ, dụng cụ và các khoản chi phí sản xuất chung khác.
Việc phân bổ những khoản chi phí này thường phức tạp, đặc biệt khi doanh nghiệp sản xuất nhiều loại sản phẩm với thời gian gia công và mức độ sử dụng máy móc khác nhau.
Nếu áp dụng một phương pháp phân bổ không phù hợp, doanh nghiệp có thể đánh giá sai giá thành của từng nhóm sản phẩm.
Ví dụ, hai sản phẩm có giá trị nguyên vật liệu tương đương nhưng sử dụng thời gian máy khác nhau đáng kể. Nếu chi phí sản xuất chung được phân bổ thiếu hợp lý, doanh nghiệp khó xác định chính xác sản phẩm nào đang sử dụng nhiều nguồn lực hơn.
2.5. Không kiểm soát tốt hao hụt, phế phẩm và sản phẩm lỗi
Trong quá trình sản xuất, hao hụt nguyên vật liệu và sản phẩm lỗi là những yếu tố có thể làm gia tăng chi phí.
Đặc biệt đối với các ngành nhựa, bao bì, gia công kim loại và sản xuất linh kiện, tỷ lệ hao hụt có thể thay đổi theo nguyên vật liệu, công nghệ và điều kiện sản xuất.
Những khó khăn thường gặp bao gồm:
- Không ghi nhận đầy đủ lượng vật tư hao hụt.
- Khó phân biệt hao hụt trong định mức và ngoài định mức.
- Thiếu dữ liệu về tỷ lệ sản phẩm lỗi theo công đoạn.
- Không xác định được chi phí phát sinh do sản xuất lại.
- Chưa có cơ chế phân tích nguyên nhân gây lãng phí.
Khi không có dữ liệu đầy đủ, doanh nghiệp khó đánh giá tác động của hao hụt đến giá thành và xây dựng biện pháp cải thiện hiệu quả sản xuất.
2.6. Chỉ xác định được giá thành sau khi kết thúc kỳ kế toán
Một vấn đề phổ biến khác là doanh nghiệp chỉ có thể xác định giá thành sau khi bộ phận kế toán hoàn tất quá trình tập hợp và phân bổ chi phí cuối kỳ.
Điều này dẫn đến những hạn chế trong quản trị:
- Không kịp thời nhận diện đơn hàng có chi phí vượt dự toán.
- Khó điều chỉnh kế hoạch khi phát sinh biến động chi phí.
- Thiếu dữ liệu phục vụ báo giá các đơn hàng tiếp theo.
- Không đánh giá được hiệu quả sản xuất trong quá trình thực hiện.
- Ban lãnh đạo phải chờ báo cáo mới có thể phân tích kết quả.
Đối với doanh nghiệp sản xuất theo đơn hàng, việc phát hiện chi phí vượt dự toán quá muộn có thể khiến doanh nghiệp bỏ lỡ cơ hội điều chỉnh trong quá trình sản xuất.
- Doanh nghiệp có thể mất bao nhiêu lợi nhuận khi không kiểm soát tốt giá thành?
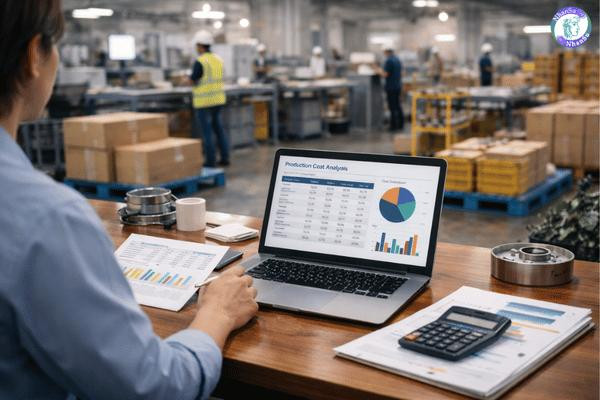
Hãy xem xét một ví dụ minh họa đối với doanh nghiệp gia công cơ khí.
Một đơn hàng có doanh thu 500 triệu đồng và giá thành sản xuất dự toán là 400 triệu đồng.
Trong quá trình thực hiện, doanh nghiệp phát sinh thêm chi phí nguyên vật liệu, nhân công và sản xuất chung.
| Chỉ tiêu | Theo dự toán | Thực tế |
| Doanh thu đơn hàng | 500 triệu | 500 triệu |
| Nguyên vật liệu trực tiếp | 250 triệu | 270 triệu |
| Nhân công trực tiếp | 100 triệu | 115 triệu |
| Chi phí sản xuất chung | 50 triệu | 60 triệu |
| Tổng giá thành sản xuất | 400 triệu | 445 triệu |
| Lãi gộp sản xuất minh họa | 100 triệu | 55 triệu |
Chỉ với 45 triệu đồng chi phí phát sinh, phần chênh lệch giữa doanh thu và giá thành sản xuất giảm từ 100 triệu xuống còn 55 triệu đồng, tương đương giảm 45%.
Lưu ý: Đây là số liệu giả định nhằm minh họa tác động của việc vượt chi phí dự toán, chưa bao gồm chi phí bán hàng, quản lý doanh nghiệp, tài chính và thuế.
Ví dụ này cho thấy doanh nghiệp có thể đạt doanh thu đúng kế hoạch nhưng kết quả lợi nhuận vẫn thấp hơn kỳ vọng nếu không kiểm soát tốt chi phí sản xuất.
Vấn đề không chỉ nằm ở việc chi phí tăng bao nhiêu, mà còn ở khả năng doanh nghiệp phát hiện và xử lý những biến động đó kịp thời.
- Giải pháp nào giúp doanh nghiệp kiểm soát giá thành sản xuất hiệu quả hơn?
Để cải thiện khả năng kiểm soát giá thành, doanh nghiệp cần xây dựng quy trình quản lý chi phí xuyên suốt từ lập kế hoạch, mua hàng, quản lý kho đến thực hiện sản xuất và hạch toán kế toán.
Một số giải pháp quan trọng bao gồm:
Chuẩn hóa định mức nguyên vật liệu
Xây dựng và cập nhật BOM, kiểm soát thay đổi định mức và theo dõi chênh lệch giữa lượng vật tư dự kiến với lượng sử dụng thực tế.
Kết nối dữ liệu giữa các bộ phận
Đồng bộ thông tin mua hàng, kho, sản xuất và kế toán nhằm hạn chế nhập liệu trùng lặp và cải thiện độ chính xác của dữ liệu chi phí.
Theo dõi chi phí theo đơn hàng hoặc lệnh sản xuất
Thiết lập phương pháp tập hợp chi phí phù hợp để doanh nghiệp có thể phân tích mức sử dụng nguyên vật liệu, nhân công và các nguồn lực khác.
Kiểm soát hao hụt và sản phẩm lỗi
Ghi nhận dữ liệu hao hụt, phế phẩm và hoạt động sản xuất lại để xác định nguyên nhân phát sinh chi phí ngoài kế hoạch.
Ứng dụng hệ thống ERP trong quản trị sản xuất
Sử dụng phần mềm ERP để hỗ trợ kết nối dữ liệu, chuẩn hóa quy trình và nâng cao khả năng phân tích chi phí sản xuất.
- ASOFT-ERP hỗ trợ doanh nghiệp kiểm soát giá thành như thế nào?
ASOFT-ERP là giải pháp hoạch định nguồn lực doanh nghiệp, hướng tới việc kết nối các nghiệp vụ quản trị trên một nền tảng dữ liệu thống nhất.
Đối với doanh nghiệp sản xuất, việc ứng dụng các phân hệ phù hợp trong hệ sinh thái ASOFT có thể hỗ trợ cải thiện khả năng kiểm soát chi phí thông qua những hoạt động sau:
Quản lý nguyên vật liệu và định mức sản xuất
Hỗ trợ quản lý dữ liệu vật tư, định mức và nhu cầu nguyên vật liệu phục vụ hoạt động sản xuất.
Kết nối mua hàng và quản lý kho
Thông qua dữ liệu mua hàng và nhập – xuất – tồn, doanh nghiệp có cơ sở theo dõi biến động nguyên vật liệu và phục vụ quá trình tập hợp chi phí.
Quản lý kế hoạch và hoạt động sản xuất
Hỗ trợ tổ chức dữ liệu kế hoạch, lệnh sản xuất và các nghiệp vụ liên quan, giúp doanh nghiệp cải thiện khả năng theo dõi quá trình thực hiện.
Kết nối dữ liệu phục vụ kế toán và báo cáo quản trị
Việc tích hợp thông tin từ các bộ phận tạo điều kiện để doanh nghiệp tổng hợp dữ liệu chi phí, xây dựng báo cáo và đánh giá hiệu quả hoạt động.
Khả năng tính giá thành chi tiết theo sản phẩm, đơn hàng, công đoạn hoặc phương pháp phân bổ cụ thể cần được khảo sát và xác nhận theo phạm vi chức năng ASOFT được triển khai.
ERP không tự động làm giảm mọi khoản chi phí, nhưng có thể giúp doanh nghiệp nhìn rõ hơn chi phí đang phát sinh ở đâu, vì sao phát sinh và những điểm nào cần cải thiện.
- Doanh nghiệp nào nên ưu tiên giải quyết bài toán giá thành?
Các doanh nghiệp nên đặc biệt quan tâm đến việc chuẩn hóa quản lý giá thành khi:
- Có nhiều mã sản phẩm hoặc nhiều phiên bản BOM.
- Sản xuất theo đơn đặt hàng với yêu cầu khác nhau.
- Nguyên vật liệu chiếm tỷ trọng lớn trong tổng chi phí.
- Có nhiều công đoạn gia công hoặc lắp ráp.
- Thường xuyên phát sinh hao hụt và sản phẩm lỗi.
- Khó xác định lợi nhuận theo từng đơn hàng.
- Đang mở rộng quy mô nhưng dữ liệu quản lý còn phân tán.
Đối với các doanh nghiệp cơ khí chế tạo, sản xuất linh kiện, nhựa và bao bì, việc kiểm soát giá thành có ý nghĩa quan trọng trong xây dựng chính sách giá bán, nâng cao hiệu quả vận hành và duy trì năng lực cạnh tranh.
- Ichibantech – Tư vấn giải pháp ASOFT-ERP cho doanh nghiệp miền Bắc
Với định hướng cung cấp các giải pháp công nghệ phục vụ hoạt động sản xuất và quản trị, Ichibantech hợp tác cùng ASOFT nhằm hỗ trợ doanh nghiệp tại miền Bắc tiếp cận các giải pháp quản trị phù hợp với nhu cầu thực tế.
Ichibantech tập trung tìm hiểu những khó khăn trong hoạt động vận hành của doanh nghiệp, đặc biệt là các vấn đề liên quan đến quản lý nguyên vật liệu, kho, kế hoạch sản xuất và kiểm soát chi phí.
Thông qua hoạt động tư vấn và khảo sát nhu cầu, Ichibantech phối hợp cùng ASOFT để hỗ trợ doanh nghiệp đánh giá quy trình quản lý hiện tại và lựa chọn giải pháp phù hợp.
Chúng tôi tin rằng, để cải thiện hiệu quả quản trị, doanh nghiệp cần bắt đầu từ việc xác định đúng những vấn đề đang ảnh hưởng trực tiếp đến chi phí và kết quả kinh doanh.
- Kết luận
Kiểm soát giá thành không chỉ là nhiệm vụ của bộ phận kế toán mà còn đòi hỏi sự phối hợp chặt chẽ giữa mua hàng, kho, sản xuất và ban lãnh đạo.
Khi dữ liệu quản lý thiếu đồng bộ, doanh nghiệp khó xác định chính xác chi phí, đánh giá hiệu quả đơn hàng và chủ động điều chỉnh hoạt động sản xuất.
Việc chuẩn hóa quy trình và ứng dụng hệ thống ERP phù hợp có thể giúp doanh nghiệp xây dựng nền tảng dữ liệu đáng tin cậy, cải thiện khả năng kiểm soát chi phí và hỗ trợ các quyết định quản trị.
Doanh nghiệp của bạn có đang gặp khó khăn trong việc kiểm soát giá thành sản xuất?
Liên hệ Ichibantech để được tư vấn, đánh giá nhu cầu và tìm hiểu giải pháp ASOFT-ERP phù hợp với hoạt động sản xuất của doanh nghiệp.
ICHIBANTECH – GIẢI PHÁP CÔNG NGHỆ CHO DOANH NGHIỆP
Website: https://ichibantech.vn/